
※この記事は、借金550万円を経験した私が、最終的に個人再生で生活を立て直すまでの過程の中で、任意整理を知らずに後悔した体験をまとめたシリーズの一部です。
借金は「頑張れば何とかなる」と思っているうちに、少しずつ苦しくなっていきました。
この記事は、「まだ返せているけれど、限界が近い人」に向けて書いています。
特定の手続きを勧める記事ではありません。
私がなぜ550万円まで我慢してしまったのか。
そして、本当はもっと早く知っておきたかった選択肢について書きます。
「まだ大丈夫」と思っているうちに、限界は静かに近づく
この記事は、
「まだ返せているけれど、限界が近い人」に向けて書いています。
特定の手続きを勧める記事ではありません。
私がなぜ550万円まで我慢してしまったのか、
そして、本当はもっと早く知るべきだった選択肢についての話です。
「まだ大丈夫」と思っているうちに、限界は静かに近づく
借金で苦しんでいる人の多くは、
最初から「もう無理だ」と思っているわけではありません。
- まだ支払いはできている
- 延滞はしていない
- 何とか生活は回っている
だから、こう思います。
「まだ大丈夫」
「自分は自己破産するほどじゃない」
私も、まったく同じでした。
支払いに追われながら、
「働けば返せる」
「今だけ我慢すればいい」
そうやって判断を先延ばしにし続けた結果、
気づいた時には、借金は自分だけではどうにもできないところまで膨らんでいました。
借金が増えていった、現実的な理由
私の借金は、
浪費やギャンブルが原因ではありませんでした。
夫は再婚で、
前の結婚で生まれた子どもが3人おり、
毎月9万円の養育費を支払っていました。
それに加えて、
- 住宅ローン
- リフォーム代の分割払い
- 前妻との間に作った借金
夫はブラックでカードが作れず、
支払いの管理は、私が何とかするしかない状況でした。
独身時代に貯めていた貯金は、
生活を回すために、少しずつ減っていきました。
子どもが生まれ、
産後に体調を崩して働けなくなり、
親からの援助もありましたが、それだけでは足りませんでした。
そこで私は、
生活費や日用品の不足分を、
クレジットカードで補うようになりました。
クレジットカードは「自分のお金」ではなかった
限度額がいっぱいになると、次のカードを作る。
キャッシングをして、別の支払いに回す。
今思えば、
カードの限度額を「自分のお金」だと錯覚していました。
- 作れるカードは作り尽くし
- キャッシングも限度額いっぱい
- 新しいカードはもう作れない
この時になって、
「もうダメだ」と、初めて自覚しました。
借金は、約550万円。
冷静に考えれば、明らかに異常な金額です。
それでも当時の私は、
「まだ自己破産するほどじゃない」
「働けば何とかなる」
そう思い込んでいました。
でも実際は、
毎月かなりの金額を支払っているのに、
借金は思うように減っていきませんでした。
私にとって550万円という借金は、もう「頑張れば何とかなる」と言える状態ではありませんでした。
それでも私は、まだ自分で何とかしようとしていました。
自己破産ではなく、個人再生を選んだ理由
正直に言えば、
自己破産という選択肢もありました。
でも、どうしても避けたいことがありました。
それは、実家の母に心配をかけたくなかったことです。
自己破産をすると、
母が私のために掛けてくれていた
生命保険の解約返戻金も、
財産として扱われる可能性があります。
それを母に知られることが、
どうしても耐えられませんでした。
今だから言えますが、
事情がなければ、自己破産の方が
支払いもなく、気持ち的には楽だったと思います。
自己破産は、決して「逃げ」ではありません。
現実的で、合理的な選択肢のひとつです。
私が個人再生を選んだのは、
ただ、母に心配をかけたくなかった。
それだけの理由でした。
もう一つ、知っておいてほしかった選択肢
今振り返って、一番後悔していることがあります。
それは、「任意整理」という選択肢を、当時ほとんど知らなかったことです。
私は最終的に個人再生を選びました。
でも当時の私は、債務整理について調べても「自己破産」という言葉ばかりが頭に残り、任意整理についてほとんど理解していませんでした。
もっと早い段階で専門家に相談して、
「今の自分には、どんな方法が考えられるのか」
それだけでも聞いておけばよかった。
今はそう思っています。
私の場合、最終的には個人再生になりましたが、どの方法が適しているかは、借金額や収入、財産などによって異なります。
相談する前、ただ「楽になりたかった」
相談する前の私の気持ちは、とても単純でした。
正しい答えを知りたいわけでも、
立派な選択をしたいわけでもありません。
ただ、
この苦しさから、一度外に出たい。
それだけでした。
判断は、話を聞いてからでいい
借金は、
金額よりも「一人で抱えている時間」が
人を追い詰めます。
私は550万円まで我慢しました。
もっと早く相談していれば、別の選択肢があったのかどうか、今となっては分かりません。
ただ一つ後悔しているのは、
自分の状況を誰にも相談せず、一人で「まだ大丈夫」と判断し続けたことです。
当時の私は、相談すること自体が怖くて、なかなか一歩を踏み出せませんでした。
でも今振り返ると、もっと早く
「私の場合、どんな選択肢がありますか?」
と聞いてみればよかったと思っています。
当時の私は、
「まだ大丈夫」と思いながらも、
どこかで限界を感じていました。
でも一番大きかったのは、
「相談するのが怖い」という気持ちでした。
もし今、同じように感じているなら
無理に決める必要はありません。
まずは
「今の状況でどんな選択肢があるのか」だけでも
知っておくと、気持ちは少し楽になります。
▶ 借金について相談できる窓口
借金問題は、「相談=契約」ではありません。
私自身、相談することに不安があり、なかなか一歩を踏み出せませんでした。
でも今振り返ると、もっと早く専門家に相談して、自分の場合にはどんな選択肢があるのかを知っておけばよかったと思っています。
もし今、一人で悩んでいるなら、まず自分の状況について相談してみるという選択肢もあります。


私自身は借金約550万円から個人再生を経験しています。
では、なぜこの事務所を紹介しているのか。
私の経験と照らして理由をまとめました。
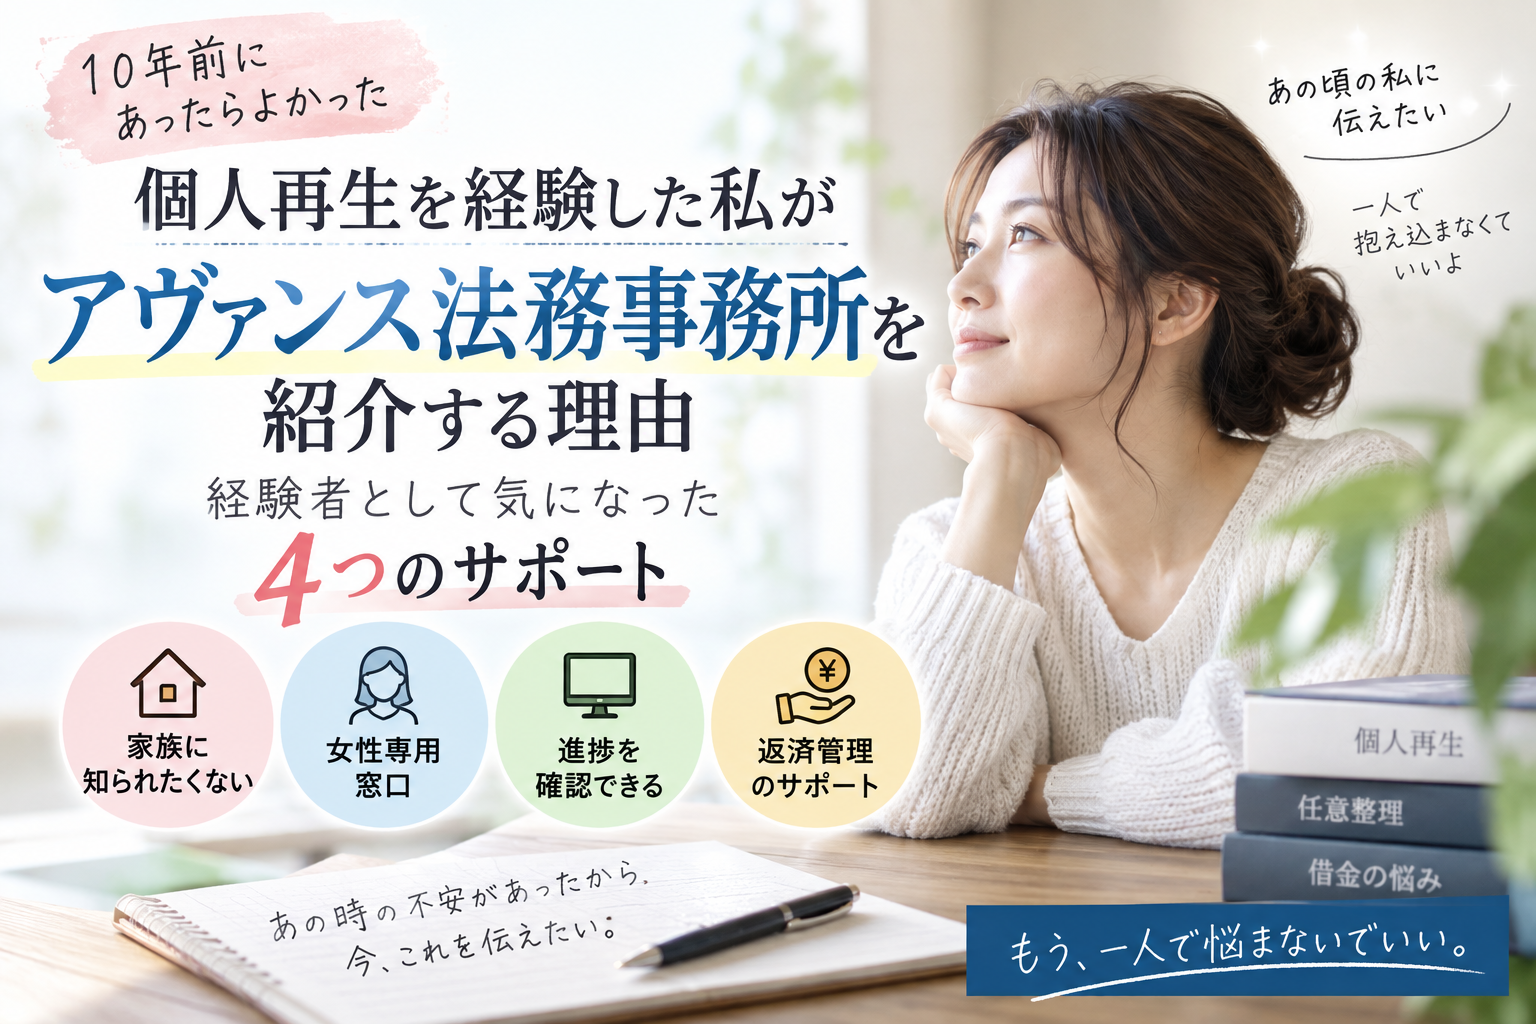
相談内容・費用・対応条件などの最新情報は、公式サイトでご確認ください。
次の記事
当時の私は、任意整理という方法をほとんど知りませんでした。
「まだ返せているから大丈夫」
そう思いながら借りて返してを繰り返し、借金は少しずつ増えていきました。
次の記事では、なぜ借金が550万円まで膨らんでしまったのかを、当時の状況とともに振り返ります。

借金550万円の体験記事を最初からまとめて見る