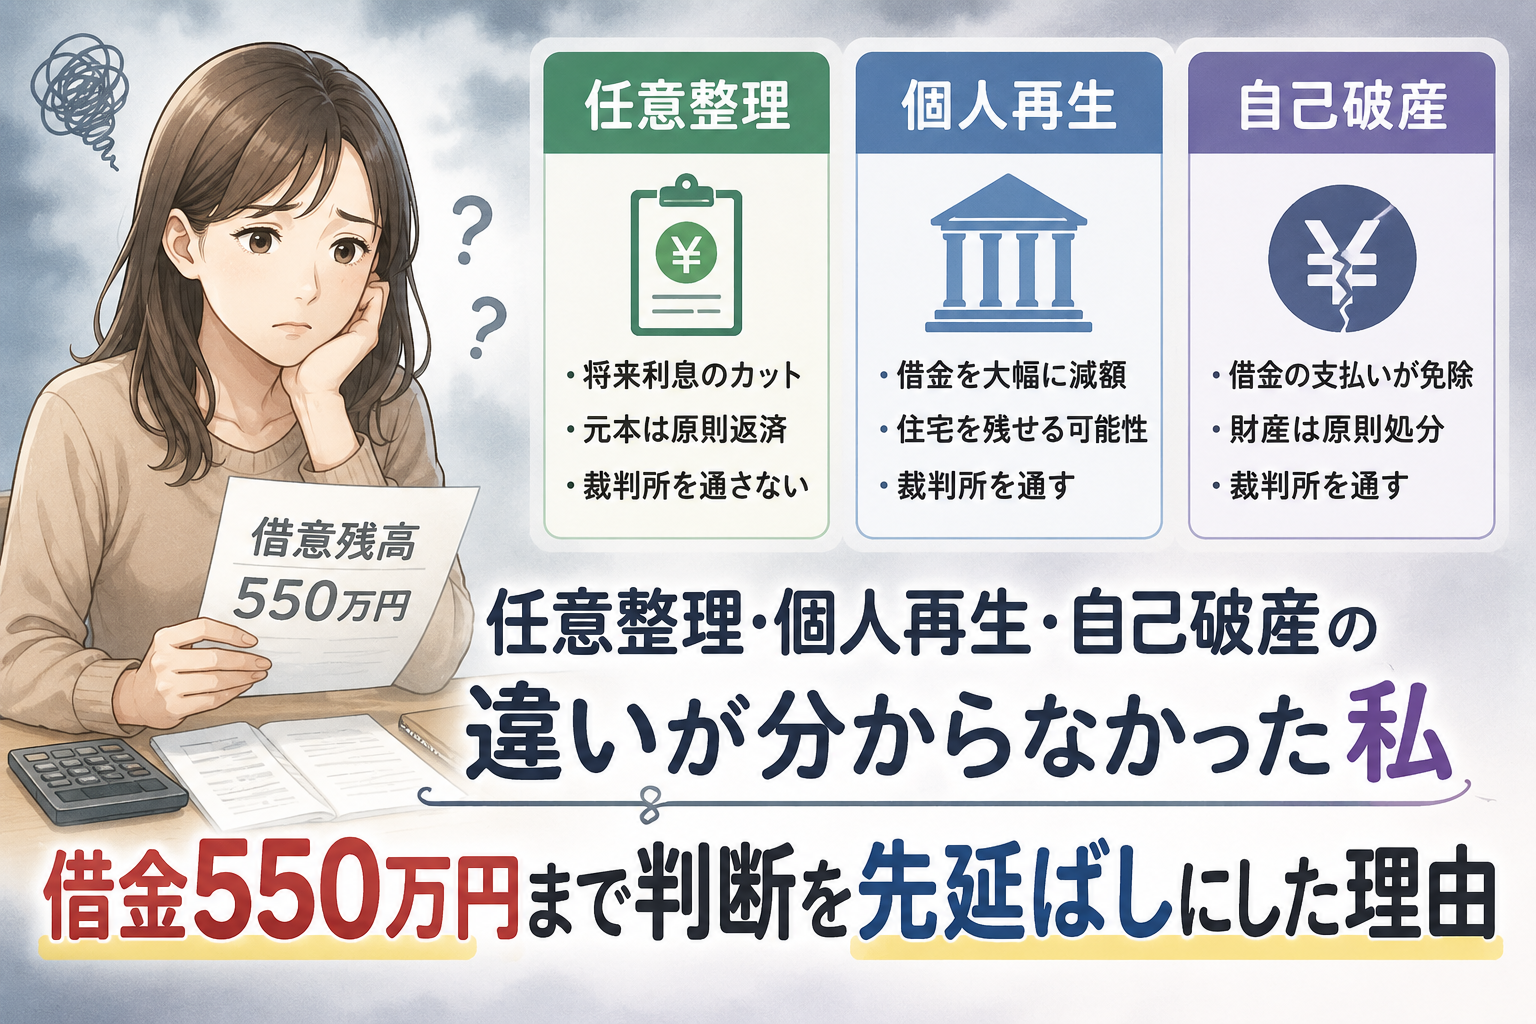
※この記事は、借金約550万円を経験した私が、任意整理・個人再生・自己破産の違いもよく分からないまま、判断を先延ばしにしてしまった当時を振り返った体験談です。
制度を専門的に解説する記事ではありません。
当時の私には、それぞれの方法がどう見えていたのか。
そして、なぜ借金が約550万円になるまで動けなかったのか。
今だから分かることを、正直に書いています。
借金が増えていた頃の私は、債務整理についてほとんど分かっていませんでした。
「任意整理」
「個人再生」
「自己破産」
今なら、この3つが違う手続きだということは分かります。
でも当時の私は、違いどころか、自分がどの方法を考える段階なのかさえ分かっていませんでした。
そして私は、
「まだ返せているから大丈夫」
そう思い続けました。
その結果、借金は約550万円まで増えていました。
当時の私が知っていたのは、ほぼ個人再生と自己破産だけだった
借金について調べ始めた頃、私の頭にあった選択肢は、ほぼこの2つでした。
- 個人再生
- 自己破産
正直に言うと、任意整理という方法はほとんど認識していませんでした。
調べれば情報は出てきたのかもしれません。
でも、当時の私は借金のことで頭がいっぱいでした。
冷静に制度を比較する余裕もありませんでした。
私の中では、
「借金をどうにかする=自己破産か個人再生」
そのくらいの認識しかなかったのです。
任意整理という選択肢をほとんど知らなかった
今振り返ると、ここは大きかったと思います。
当時の私は、任意整理についてほとんど知りませんでした。
任意整理では、債権者と将来利息のカットや返済方法などについて交渉し、返済を続けていく方法があります。
でも、当時の私はそんなことも知りませんでした。
だから、
「まだ自己破産するほどではない」
「まだ毎月払えている」
「だったら、まだ相談しなくても大丈夫」
そんな判断をしていました。
今思えば、これが相談を遅らせた大きな理由の一つでした。
個人再生は「自分には難しそう」に見えていた
個人再生について調べたとき、最初に感じたのは、
「難しそう」
ということでした。
- 継続した収入が必要らしい
- 裁判所を通す手続きらしい
- 手続きが複雑そう
- 自分が利用できるのか分からない
当時の私は仕事をしていなかった時期もあり、収入にも不安がありました。
だから、
「自分には無理かもしれない」
という気持ちが先に出てしまいました。
実際、最初に相談したときには、仕事をしていなかったこともあり、個人再生は難しいという話をされました。
そのとき私は、
「やっぱり自己破産しかないのかもしれない」
と思いました。
自己破産は「人生が終わる手続き」に見えていた
自己破産については、制度を理解する前に怖いイメージだけがありました。
- 財産を全部失うのではないか
- 家族に知られるのではないか
- 普通の生活ができなくなるのではないか
- 人生が終わってしまうのではないか
そんなことばかり考えていました。
本当は、何が起きるのかきちんと分かっていたわけではありません。
分からないからこそ、余計に怖かったのだと思います。
だから私は、自己破産について考えること自体を避けていました。
相談したら「自己破産ですね」と言われてしまう。
そんな気さえしていました。
「まだ返せている」が判断を遅らせた
それでも私がすぐに相談しなかった一番大きな理由は、
「まだ返せている」
という感覚でした。
毎月の返済額は、最終的には約20万円。
かなり苦しかったです。
それでも、何とか支払っていました。
だから私は、
- まだ払えている
- もう少し頑張れば何とかなる
- 働けるようになれば返せる
そう思っていました。
でも現実には、返しているのに元金はなかなか減りませんでした。
足りなければ、また借りる。
別のカードを使う。
キャッシングで支払いを補う。
それでも私は、
「返済できている」
と思っていたのです。
本当に分かっていなかったのは「自分の立ち位置」だった
今だから、はっきり分かります。
私が分かっていなかったのは、任意整理・個人再生・自己破産の違いだけではありませんでした。
もっと大きかったのは、
「今の自分が、どれくらい危ない状態なのか」
それが分かっていなかったことです。
本当は、見るべきなのは「延滞しているかどうか」だけではありませんでした。
- 返しているのに元金が減っているか
- 毎月の返済で生活が圧迫されていないか
- 貯金を崩し続けていないか
- 返済のために新しく借りていないか
- 毎日お金のことばかり考えていないか
当時の私は、この多くに当てはまっていました。
それでも、
「延滞していないから大丈夫」
そう考えていました。
「どれを選ぶか」より先に、相談して状況を知ればよかった
当時の私は、
任意整理なのか。
個人再生なのか。
自己破産なのか。
自分で答えを出してから相談しなければいけないと思っていました。
でも、今は逆だったと思っています。
自分で手続きを決めてから相談するのではなく、今の状況でどんな選択肢があるのかを確認するために相談すればよかった。
私が実際に相談したときも、最初から一つの方法を決めるのではなく、借金や収入などの状況を聞いてもらうところから始まりました。
もっと早くそうしていれば、借金が550万円になる前の段階で、その時の私にどんな方法が考えられたのか確認できたと思います。
もちろん、早く相談していれば必ず任意整理ができたとは言えません。
当時の状況によって、適した方法は違ったはずです。
それでも、何も知らないまま一人で「まだ大丈夫」と判断し続ける必要はなかったと思っています。
先延ばしにした結果、借金は約550万円になった
私は、
「まだ大丈夫」
「もう少し頑張れる」
「働けば何とかなる」
そう考えながら、判断を先延ばしにしました。
その結果、借金は約550万円まで増えました。
最後の頃には、キャッシングの枠も苦しくなり、クレジットカードの現金化まで利用していました。
返済のことを考えない日はありませんでした。
夜もお金のことを考えていました。
それでも私は、かなり長い間、
「自分で何とかしなければ」
と思っていました。
最終的に私は個人再生を選んだ
最終的に、私は個人再生をすることになりました。
最初から個人再生に決めていたわけではありません。
一度は自己破産で契約し、その後仕事が安定してきたことなどから、最終的に個人再生へ切り替わりました。
借金約550万円は、最終的に約100万円まで減額され、毎月の返済は約36,000円になりました。
約20万円をどうやって払うか考えていた頃とは、生活が大きく変わりました。
だからこそ今思うのです。
制度を全部理解してから動こうとしなくてもよかった。
分からないからこそ、聞けばよかったのだと。
今、同じ場所にいる人へ
もし今、
- 毎月の返済はできている
- でも生活は苦しい
- 返しているのに借金が減らない
- 返済のために別のところから借りている
- 任意整理・個人再生・自己破産のどれが自分に関係するのか分からない
そんな状態なら、かつての私と似ているかもしれません。
自分で「私は任意整理」「私は個人再生」と決める必要はありません。
私がもっと早くすればよかったと思っているのは、
自分の借金・収入・返済状況を一度誰かに見てもらうことです。
相談したからといって、その場で契約しなければならないわけではありませんでした。
私自身も、「今すぐ決めなくていい」と言われています。
あの頃の私に必要だったのは、答えを自分一人で出すことではありませんでした。
まず、自分がどんな状態なのかを知ることでした。
まとめ|違いが分からなかったからこそ、私は動けなかった
当時の私は、任意整理・個人再生・自己破産の違いをほとんど理解していませんでした。
特に任意整理については、ほとんど認識していませんでした。
そして、
- 個人再生は難しそう
- 自己破産は怖い
- まだ返せているから相談するほどではない
そう考え続けました。
でも、本当に見えていなかったのは制度の違いだけではありません。
自分がすでに限界に近づいていたことです。
私はそれに気づかないまま、借金約550万円まで進んでしまいました。
だから今は、
「全部分かってから相談しよう」
ではなく、
「分からないからこそ、一度状況を確認すればよかった」
そう思っています。
今の状況を一度確認したい方へ
私自身、相談する前は「相談したらその場で決めなければいけない」と思っていました。
でも実際は、まず状況を聞いてもらうところから始まりました。
任意整理・個人再生・自己破産のどれになるのかを自分で決められない場合も、今の借金や収入について相談して確認する方法があります。
▶ 債務整理について無料相談できる窓口


※こちらは私が実際に依頼した事務所ではありません。
※こちらは私が実際に依頼した事務所ではありません。
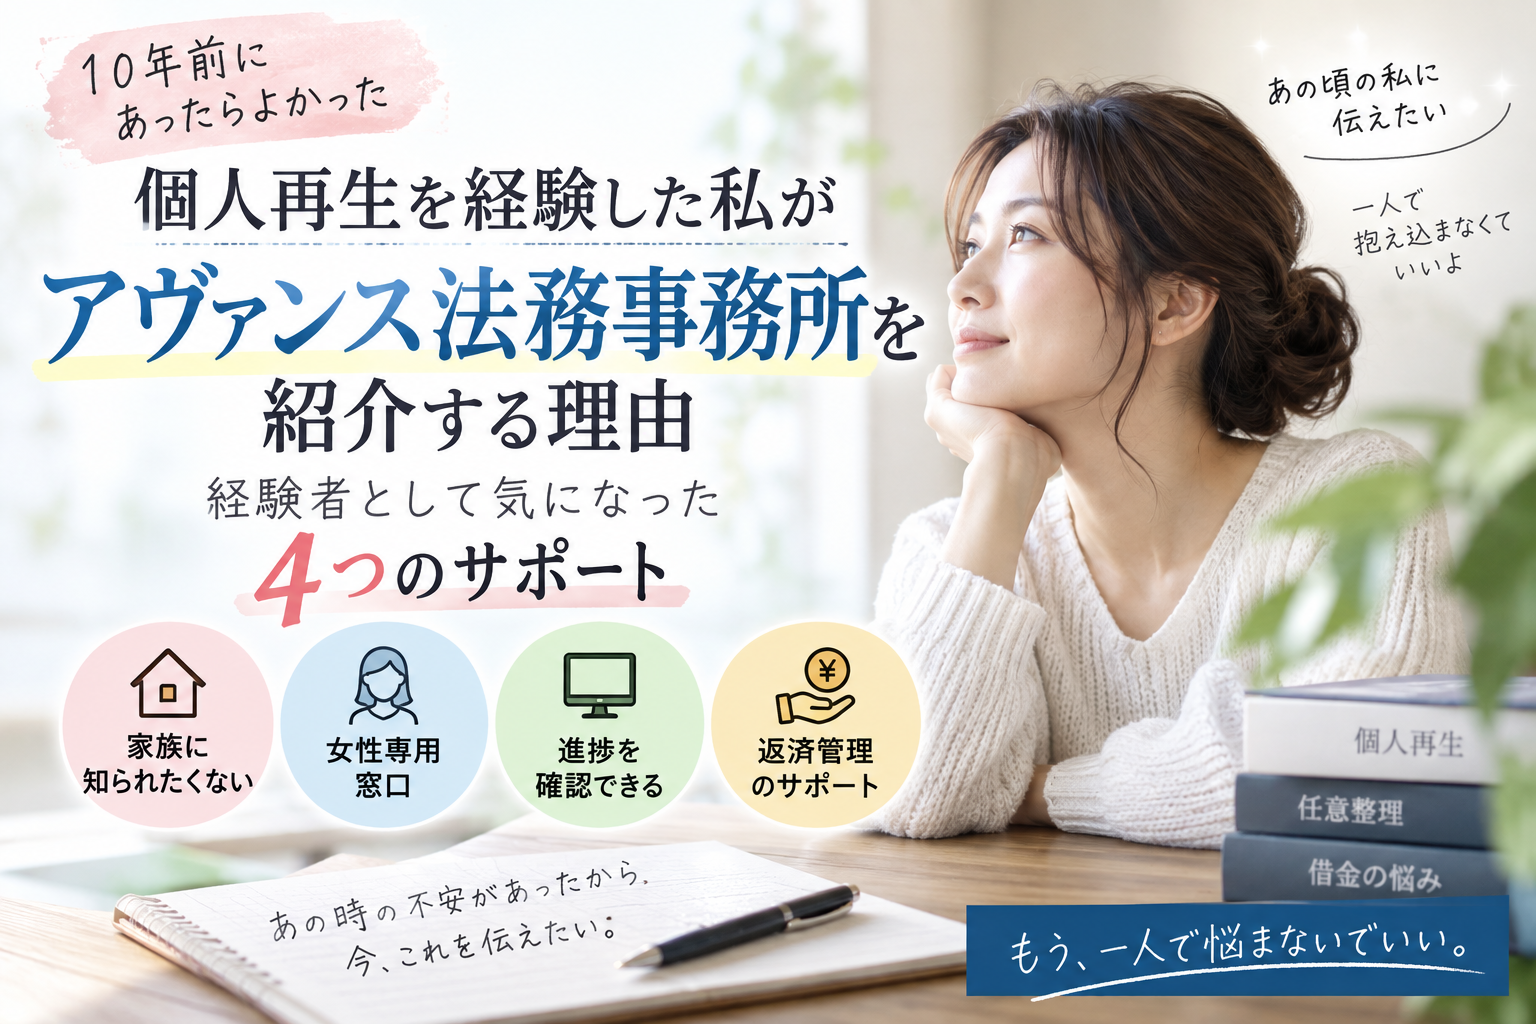
私自身は借金約550万円から個人再生を経験しています。
では、なぜこの事務所を紹介しているのか。
私の経験と照らして理由をまとめました。
相談内容・費用・対応条件などの最新情報は、公式サイトでご確認ください。
次に読んでほしい記事
「まだ返せているから大丈夫」と思っていた当時の私には、すでにいくつもの危険サインが出ていました。
今振り返って分かった5つのサインを、こちらにまとめています。

あわせて読みたい記事

借金550万円の体験記事を最初からまとめて見る