※この記事は、借金約550万円を抱え、最終的に個人再生を経験した私の実体験をもとに書いています。
9年前のことなので、督促が始まった細かい順番など、はっきり覚えていない部分もあります。
ただ、
「電話が鳴るのが怖かったこと」
「着信履歴を見るのも嫌だったこと」
「家に来たらどうしようと思っていたこと」
そして、正式に依頼したあと、あれだけ怖かった電話が止まったこと。
その時の気持ちは、今でも覚えています。
借金が返せなくなると、どうなるのか。
当時の私は、その先が分からないことが何より怖かったです。
この記事では、実際に支払いが苦しくなった私に何が起きたのか、そして相談するまでどんな気持ちだったのかを正直に書きます。
借金が返せないとどうなるのか、それが一番怖かった
借金が増えていた頃、私は毎日のように考えていました。
「もし、次の返済ができなかったらどうなるんだろう」
当時の借金は、最終的に約550万円。
毎月の返済は約20万円になっていました。
クレジットカード、ショッピングリボ、キャッシング、消費者金融。
何社にも返済していました。
返しても、また生活費が足りなくなる。
足りなくなれば借りる。
給料や収入が入れば返す。
そしてまた借りる。
そんな生活でした。
まだ何とか支払えている間は、
「次も何とかなる」
と思っていました。
でも、だんだんそれが通用しなくなっていきました。
支払いが遅れると、ハガキや電話が来るようになった
私の場合、支払いが遅れたときの連絡は一つではありませんでした。
9年前のことなので、どの会社がどの順番だったのかまでは覚えていません。
ただ、
ハガキが来たところもあれば、
電話がかかってきたところもありました。
その頃になると、郵便受けを見ることすら嫌になっていました。
また督促ではないか。
何か怖いことが書いてあるのではないか。
そんなことを考えながら郵便物を確認していました。
でも、私にとって一番怖かったのはハガキではありません。
電話でした。
督促の電話が怖くて出られなかった
支払いが遅れると、電話がかかってくるようになりました。
知らない番号。
見覚えのある番号。
着信履歴を見るだけで、
「まただ……」
と思いました。
1日に何件も履歴が残っていたこともあります。
電話が鳴ると、心臓がドキッとしました。
怖くて出られませんでした。
でも、出なければ出ないで不安になります。
「何を言われるんだろう」
「怒られるんじゃないか」
「もう待ってもらえないと言われるんじゃないか」
電話に出てもいないのに、頭の中ではどんどん悪い想像が膨らんでいきました。
金融庁も、貸金業者による取立てにはルールがあり、正当な理由のない深夜の電話や、私生活・仕事の平穏を害するような取立ては禁止されていると案内しています。
でも当時の私は、そんなことも知りませんでした。
ただただ、電話そのものが怖かったです。
「家に来たらどうしよう」と本気で怯えていた
電話に出られなくなると、今度は別の不安が出てきました。
「もし家に来たらどうしよう」
という不安です。
実際に誰かが家に来たわけではありません。
それでも、私は怖かったです。
インターホンが鳴ったらどうしよう。
近所の人に知られたらどうしよう。
家族に何か言われたらどうしよう。
そんなことばかり考えていました。
今振り返れば、実際に起きていること以上に、自分の頭の中で恐怖を大きくしていた部分もあったと思います。
でも、借金で追い詰められている時は、それを冷静に考える余裕がありませんでした。
夜になると借金のことばかり考えていた
昼間は何とか普通に過ごしていても、夜になると苦しくなりました。
布団に入ると、
返済のこと。
次の支払日のこと。
借りられるところが残っているか。
どうやってお金を用意するか。
そんなことばかり考えていました。
一番考えていたのは母のことでした。
「母に事情を話して、お金を借りようか」
そう考えたこともあります。
でも、
心配をかけたくない。
迷惑をかけたくない。
そんな気持ちもありました。
夜になると、
「頼ろうか」
と思う。
朝になると、
「やっぱり絶対に言えない」
と思う。
その繰り返しでした。
借りて返す生活にも限界が来た
それでも私は、すぐには相談しませんでした。
お金が足りなくなるとキャッシングをする。
キャッシングが難しくなると、別の方法を探す。
最後の頃には、クレジットカード現金化まで利用していました。
今なら分かります。
その時点で、もう自分の力だけで返済を続けられる状態ではなかったと思います。
でも当時は、
「今月を乗り切ればいい」
「次の給料で何とかなる」
と思っていました。
そして、現金化まで利用できなくなった時、
私は本気で思いました。
「もう終わりだ」
お金を用意する方法がなくなった。
あの時の絶望感は、今でも覚えています。
それでも私は「まだ何とかなる」と思っていた
今振り返って一番怖いのはここです。
私はかなり追い詰められていたのに、
「まだ何とかなる」
と思っていました。
毎月返済している。
完全に払えなくなったわけではない。
働けるようになれば何とかなる。
そんなふうに考えていました。
でも現実には、借金は減るどころか増えていました。
最終的に司法書士から送られてきた書類を見て、借金総額を知りました。
約550万円。
約5万円から始まった借金が、約7年で550万円になっていました。
放置すれば、問題がなくなるわけではない
返済が遅れても、そのまま何もしなければ借金自体が消えるわけではありません。
契約内容や状況によって違いますが、延滞が長く続けば信用情報に影響したり、債権者から法的な手続きが取られたりする可能性もあります。
CICでは「異動情報」の例として、約定返済日から61日以上または3か月以上の延滞を示しています。
ただ、当時の私はそこまで冷静に調べられていませんでした。
「このままではまずい」
ということだけは分かっていました。
それでも、
怖い。
相談したくない。
自己破産と言われたくない。
その気持ちの方が強く、なかなか動けませんでした。
私が一番怖かったのは「相談したら自己破産になること」
当時の私は、債務整理についてほとんど知りませんでした。
任意整理という方法も、ほぼ認識していませんでした。
私の中では、
「借金の相談をする」
イコール
「自己破産をする」
くらいの感覚だったのです。
だから相談が怖かったです。
電話をした瞬間に、
「あなたは自己破産ですね」
と言われて、人生が決まってしまうような気がしていました。
今思えば完全な思い込みです。
でも、知らないからこそ怖かったのだと思います。
勇気を出して相談した
最終的に私は、専門家へ相談しました。
最初に相談したところでは、当時仕事をしていなかったこともあり、個人再生は難しいという話になりました。
その時は、
「やっぱり自己破産しかないんだ」
と思いました。
その後、別の司法書士事務所にも相談しました。
そこで、借金の状況や家計について詳しく話を聞いてもらいました。
そして言われたのが、
「今すぐ決めなくても大丈夫ですよ」
という言葉でした。
私は、
「相談したら、その場で契約しなければいけない」
と思っていました。
でも違いました。
まず状況を聞いてもらう。
どんな方法があるのか説明を受ける。
そのうえで考える。
それだけでもよかったのです。
正式に依頼したあと、あれだけ怖かった電話が止まった
その後、私は正式に手続きをお願いしました。
そして大きく変わったことがあります。
督促の電話が止まりました。
あれほど毎日のように気にしていた着信。
スマホを見るたびに感じていた恐怖。
それがなくなりました。
あの時の静けさは、今でも覚えています。
金融庁の資料でも、弁護士や司法書士などの法律専門家から貸金業者へ受任通知が届くと、その後の本人への直接の取立ては制限されると説明されています。
私自身、この変化はとても大きかったです。
借金がその瞬間になくなったわけではありません。
問題が全部解決したわけでもありません。
でも、
「電話に怯え続けなくていい」
それだけで、精神的にはかなり違いました。
私は最終的に個人再生をした
私は最終的に個人再生をしました。
借金約550万円は、約100万円まで減額されました。
返済額も、
毎月約20万円から、
月36,000円
になりました。
もちろん、個人再生にはデメリットもありました。
クレジットカードをしばらく作れない。
ローン付きの車を手放すことになった。
給料口座が一時的に自由に使えなくなった。
いろいろありました。
それでも今振り返ると、
借金に追われ続けていた頃より、生活は大きく変わりました。
今思うと、相談する時期はもっと前だった
私は「返せなくなったら相談する」と考えていました。
でも今は違います。
相談するタイミングは、
完全に返せなくなった時ではなかったと思います。
私の場合は、
返済のために借り始めた時。
利息ばかり払って借金が減らなくなった時。
毎晩、お金のことばかり考えるようになった時。
その頃には、一度状況を確認してもよかったのだと思います。
私は、
「まだ払えているから大丈夫」
という考えで、かなり長い時間を使ってしまいました。
借金が返せないかもしれない人へ
もし今、
「次の支払いが厳しい」
「電話が来るのが怖い」
「借りて返す状態になっている」
「誰にも相談できない」
そんな状態なら、私のように550万円になるまで一人で考え続ける必要はないと思います。
相談したからといって、その場で債務整理をすると決めなければならないわけではありません。
まず、
今いくら借りているのか。
毎月いくら返しているのか。
このまま返済を続けられるのか。
どんな選択肢があるのか。
そこを確認するだけでも違います。
私の場合、人生が動き始めたのは、
「もう自分だけでは無理かもしれない」
と認めて相談した時からでした。
まとめ|一番怖かったのは、何が起きるか分からないことだった
借金が返せなくなりそうだった頃の私は、督促の電話に怯えていました。
電話に出るのが怖い。
着信履歴を見るのも怖い。
郵便受けを見るのも怖い。
「家に来たらどうしよう」と考える。
夜になると、お金のことしか考えられない。
そんな毎日でした。
でも今振り返ると、一番怖かったのは、
何が起きるのか分からないまま、一人で抱え込んでいたこと
だったと思います。
私は約550万円になるまで相談できませんでした。
だから今は、
「返せなくなってから」ではなく、「返すのが苦しくなった時」に一度状況を確認してもよかった
と思っています。
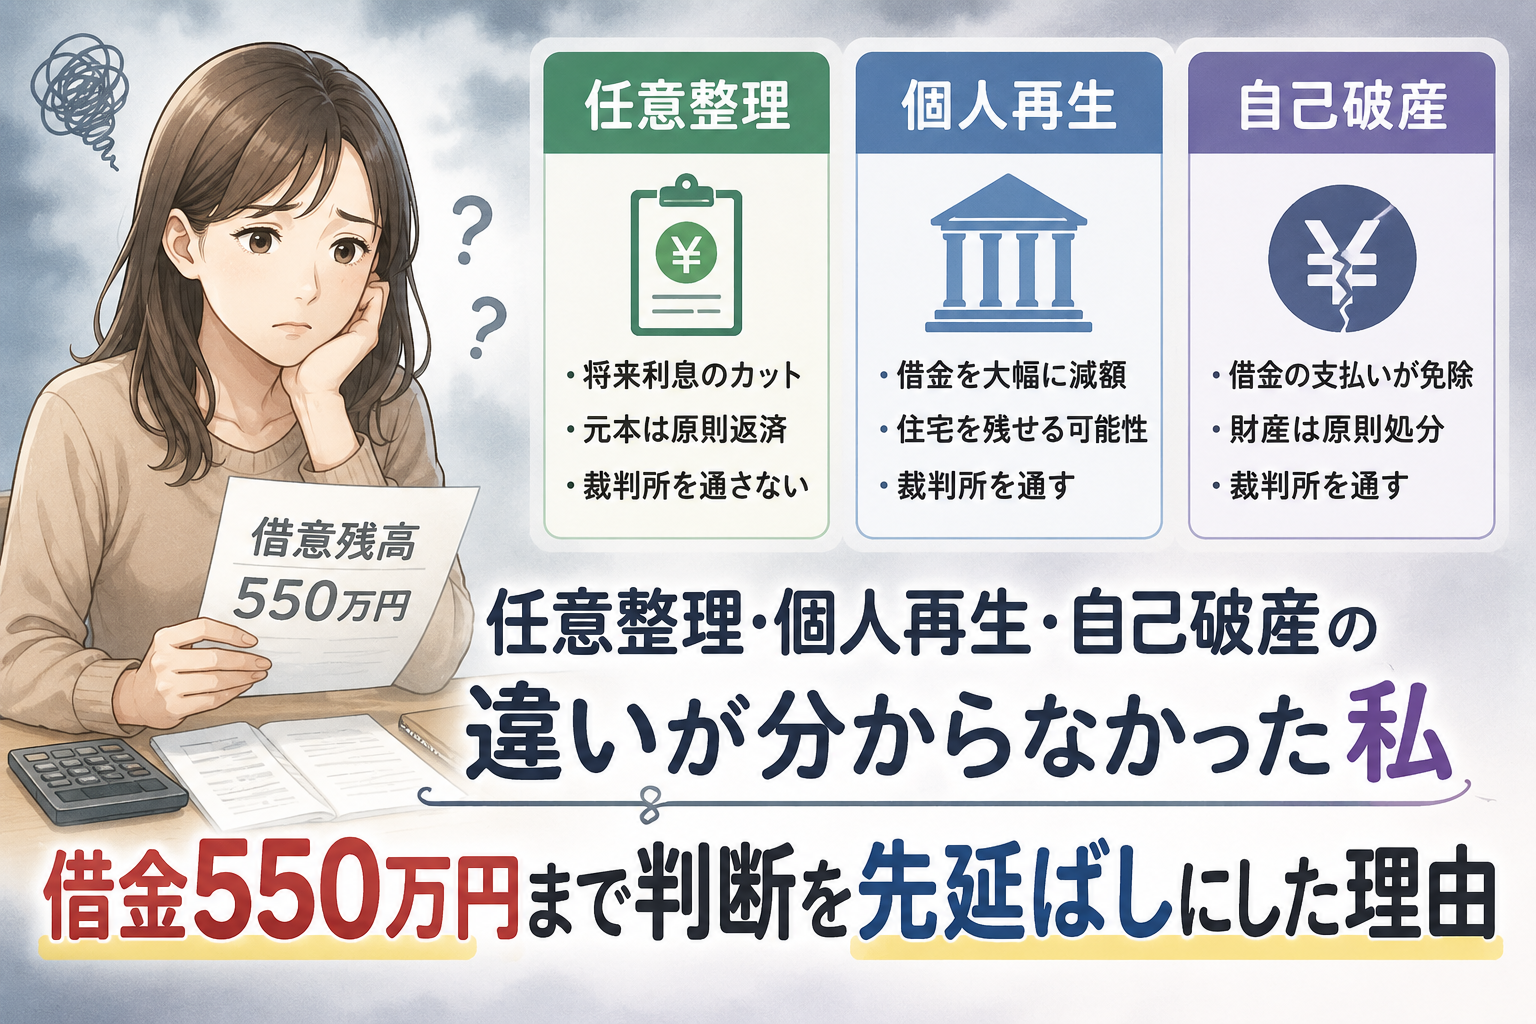
私が相談を先延ばしにした理由はこちら
私は「まだ何とかなる」と思い続け、相談がかなり遅くなりました。
任意整理という方法をほとんど知らなかったことも、その理由の一つです。
督促の電話が怖くて相談を考えている方へ
私の場合は、専門家へ正式に依頼したあと、あれだけ怖かった督促の電話が止まりました。
まず自分の場合にどんな方法があるのか、相談で確認することもできます。
▶ 債務整理について無料相談できる窓口


※こちらは私が実際に依頼した事務所ではありません。
私自身は借金約550万円から個人再生を経験しています。
では、なぜこの事務所を紹介しているのか。
私の経験と照らして理由をまとめました。
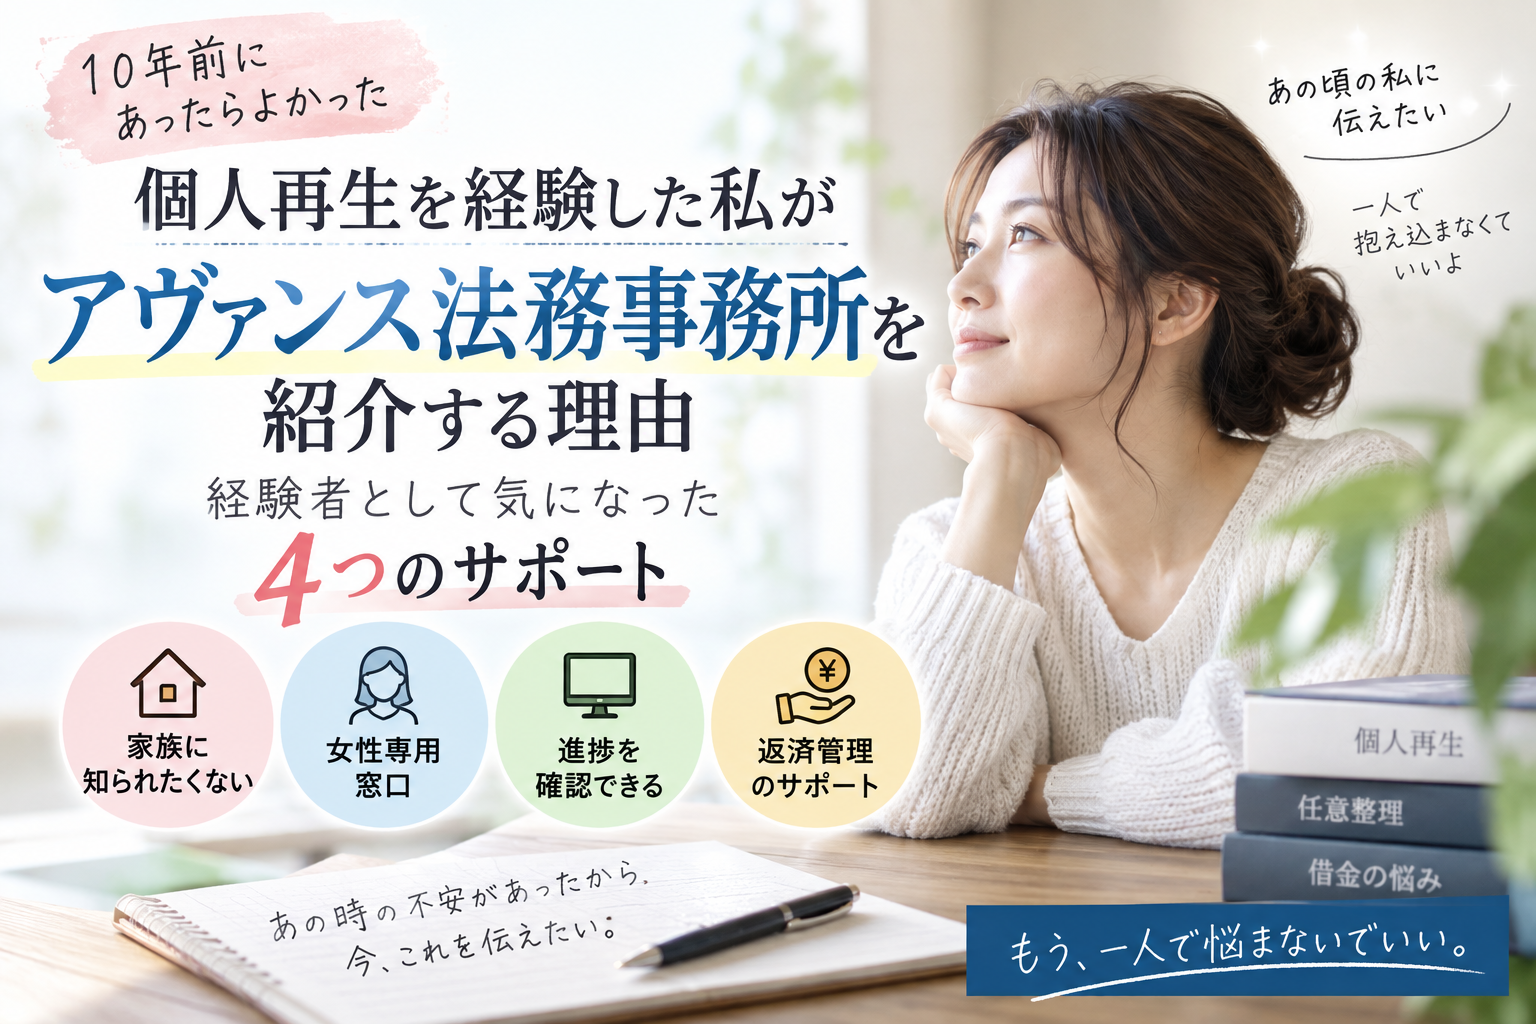
相談内容・費用・対応条件などの最新情報は、公式サイトでご確認ください。
あわせて読みたい記事


借金550万円の体験記事を最初からまとめて見る