
※私は約550万円の借金を抱え、最終的に個人再生をしました。
任意整理を実際にしたわけではありません。
むしろ当時の私は、任意整理という選択肢をほとんど知りませんでした。
借金について調べても、頭にあったのは「自己破産」という怖い言葉ばかり。
もっと借金が少ないうちに任意整理について知っていたら、違う選択肢があったのかもしれない。
今でもそう思うことがあります。
この記事では、そんな私自身の経験も交えながら、
- 任意整理はどのように進むのか
- 督促の電話はいつ止まるのか
- 相談したらすぐ契約になるのか
- 返済はいつから始まるのか
について、一般的な流れを6つに分けてまとめます。
※実際の対応や条件は事務所・債権者・借入状況などによって異なります。
任意整理とは?まず簡単に説明
任意整理とは、裁判所を利用せず、債権者と話し合って借金の返済方法を見直していく債務整理の一つです。
弁護士や認定司法書士などに依頼して債権者と交渉し、支払える毎月の返済額などについて合意を目指します。
法テラスによると、利息制限法に基づいて債務額を計算したうえで、残った元金を3〜5年程度で分割返済する内容で合意するケースが多いとされています。
ただし、債権者には任意整理の話し合いに応じる義務はありません。
そのため、
「必ず将来利息がカットされる」
「必ず5年間の分割払いにできる」
というものではありません。
任意整理の一般的な流れは6ステップ
任意整理を専門家へ依頼する場合、おおまかには次のような流れになります。
- 弁護士・司法書士などへ相談する
- 内容に納得したら依頼・契約する
- 債権者へ受任通知が送られる
- 借金額を確認して債権者と交渉する
- 返済条件について合意する
- 合意した内容に沿って返済する
ここから順番に見ていきます。
①まずは相談する
最初に行うのが、弁護士や司法書士などへの相談です。
現在では電話や問い合わせフォームなど、事務所によってさまざまな相談方法があります。
ここで確認されるのは、
- どこから借りているのか
- 借金はいくらあるのか
- 毎月いくら返済しているのか
- 収入はいくらあるのか
- 生活費はいくら必要なのか
などです。
そして現在の状況から、任意整理が適しているのか、個人再生や自己破産など別の方法を検討した方がいいのかを相談します。
相談しただけで任意整理が始まるわけではありません。
ここは、昔の私にも知ってほしかったことです。
私は、
「相談したら自己破産と言われるかもしれない」
「その場で何かを決めないといけないかもしれない」
と思っていました。
でも私が実際に相談したときは、その場ですぐ決める必要はありませんでした。
まず話を聞いてもらい、今の状況を整理するところから始まりました。
②内容に納得したら依頼・契約する
相談して、説明された内容や費用などに納得できたら正式に依頼します。
ここは、
「相談」と「依頼」は別
と考えた方が分かりやすいです。
相談したからといって、必ずその事務所へ依頼しなければならないわけではありません。
分からないことがあれば、
「費用はいくらになるのか」
「毎月いくらくらいの返済になりそうなのか」
「自分の場合、本当に任意整理が向いているのか」
などを確認してから判断することが大切です。
③受任通知が送られる|督促の電話はいつ止まる?
借金に悩んでいる人にとって、ここはかなり気になるところだと思います。
専門家が依頼を受けると、対象となる債権者へ受任通知を送ります。
貸金業者が弁護士や司法書士などから債務処理についての通知を受けた場合、正当な理由なく債務者本人へ直接支払いを要求することは規制されています。
つまり、
「契約した瞬間に必ず電話が止まる」というより、債権者が受任通知を受け取った後、原則として本人への直接の取立てが止まる
と考える方が正確です。
これは、借金に追われている人にとって非常に大きな変化だと思います。
私は督促の電話が本当に怖かった
ここは任意整理の体験ではありません。
私自身が借金550万円まで増えた頃の話です。
支払いが遅れると電話がかかってきました。
スマホに着信が残っている。
また電話が鳴る。
怖くて出られない。
1日に何件も着信履歴が残っていたこともありました。
「また支払いの話だ」
そう思うだけで嫌でした。
だから私自身が債務整理を依頼したあと、督促が止まったことは本当に大きかったです。
借金そのものがその日に消えたわけではありません。
それでも、
電話に怯え続けなくていい。
それだけでも精神的にはかなり違いました。
④借金額を確認し、債権者との交渉が始まる
受任通知を送った後は、取引履歴などを取り寄せて債務額を確認していきます。
そのうえで任意整理では、債権者と返済条件について交渉します。
たとえば、
- 毎月いくら返済するのか
- 何回払いにするのか
- 将来利息などをどうするのか
といった内容です。
ここで大切なのは、
任意整理=必ず利息がゼロになる
ではないことです。
債権者との合意によって決まるため、条件はそれぞれ異なります。
法テラスも、任意整理について「債権者には話合いに応じる義務はない」と説明しています。
⑤返済条件について合意する
債権者との話し合いがまとまれば、その条件に沿って返済していくことになります。
法テラスでは、残元金を3〜5年程度で分割返済する内容で合意するケースが多いと説明しています。
ただし、これも必ず3〜5年になるという意味ではありません。
借金額、収入、債権者との交渉などによって変わります。
だからこそ、
「私なら毎月いくらになる?」
という部分は、ネットの記事だけで正確に判断することはできません。
自分の借金額や収入を伝えたうえで専門家に確認する必要があります。
⑥合意した内容に沿って返済する
和解が成立したら、決められた条件に沿って返済していきます。
ここからは、
新しく借りて返すのではなく、決められた金額を返していく
ことになります。
私自身は任意整理ではなく個人再生でしたが、借金に追われていた頃は、
借りる
↓
返す
↓
生活費がなくなる
↓
また借りる
という状態でした。
だから今振り返ると、
「毎月返済できているから、まだ大丈夫」
とは限らないと思っています。
「まだ返せているから大丈夫」と私は思っていた
私が任意整理を知らなかったことを後悔している理由はここです。
借金は最初から550万円あったわけではありません。
最初は約5万円でした。
そこからリボ払いを使い、カードが増え、キャッシングも利用するようになりました。
それでも私は、
「まだ返せている」
と思っていました。
そして、
「次の給料で何とかなる」
「次のボーナスで何とかなる」
と繰り返しているうちに、借金は約550万円まで増えました。
最後の頃には、クレジットカード現金化まで利用していました。
現金化もできなくなった時、
「もう終わりだ」
と思いました。
今振り返ると、そこまで行くずっと前に相談してよかったのだと思います。
任意整理は早ければ必ず有利、とは言い切れない
元の記事では、
「任意整理は早い人ほど楽になる」
と書いていました。
ここは修正します。
借金が少ない段階で相談することで、選択肢を検討しやすくなる可能性はあります。
しかし、
早く相談すれば必ず任意整理ができるわけでも、任意整理が最善になるわけでもありません。
収入、借金総額、債権者、財産、毎月返済できる金額などによって適した方法は変わります。
法テラスも、債務整理には任意整理・破産・個人再生・特定調停などがあり、それぞれにメリット・デメリットがあるため、専門家と相談して検討するよう案内しています。
私が伝えたいのは、
「任意整理を早くしよう」ではなく、「一人で限界まで我慢する前に、自分にはどんな選択肢があるのか知ってほしい」
ということです。
私は任意整理を知らないまま550万円まで増えた
私は最終的に個人再生をしました。
だから、
「任意整理をして人生が変わった」
とは書けません。
でも、
「任意整理をほとんど知らないまま550万円まで借金を増やした」
これは私自身の体験です。
もっと早く知っていたら。
もっと早く相談していたら。
任意整理ができたのかもしれない。
別の方法だったのかもしれない。
それは今となっては分かりません。
だから私は、
「任意整理をしておけばよかった」
ではなく、
「もっと早く、自分にはどんな方法があるのか相談しておけばよかった」
と思っています。
借金について相談したい方へ
もし今、
- 返済のためにまた借りている
- リボ払いの残高がなかなか減らない
- 督促の電話が怖い
- 毎月の返済で生活費が足りない
- 任意整理をした方がいいのか分からない
という状態なら、一人で「まだ大丈夫」と判断し続ける必要はありません。
相談したからといって、その場で任意整理をすると決める必要はありません。
まず、
「自分の場合、どんな選択肢があるのか」
を確認するところからでもいいと思います。
私は、それをしなかったまま借金が550万円まで増えました。
だからこそ、今はそう思います。
▶ 借金について相談できる窓口


※こちらは私が実際に依頼した事務所ではありません。
私自身は借金約550万円から個人再生を経験しています。
では、なぜこの事務所を紹介しているのか。
私の経験と照らして理由をまとめました。
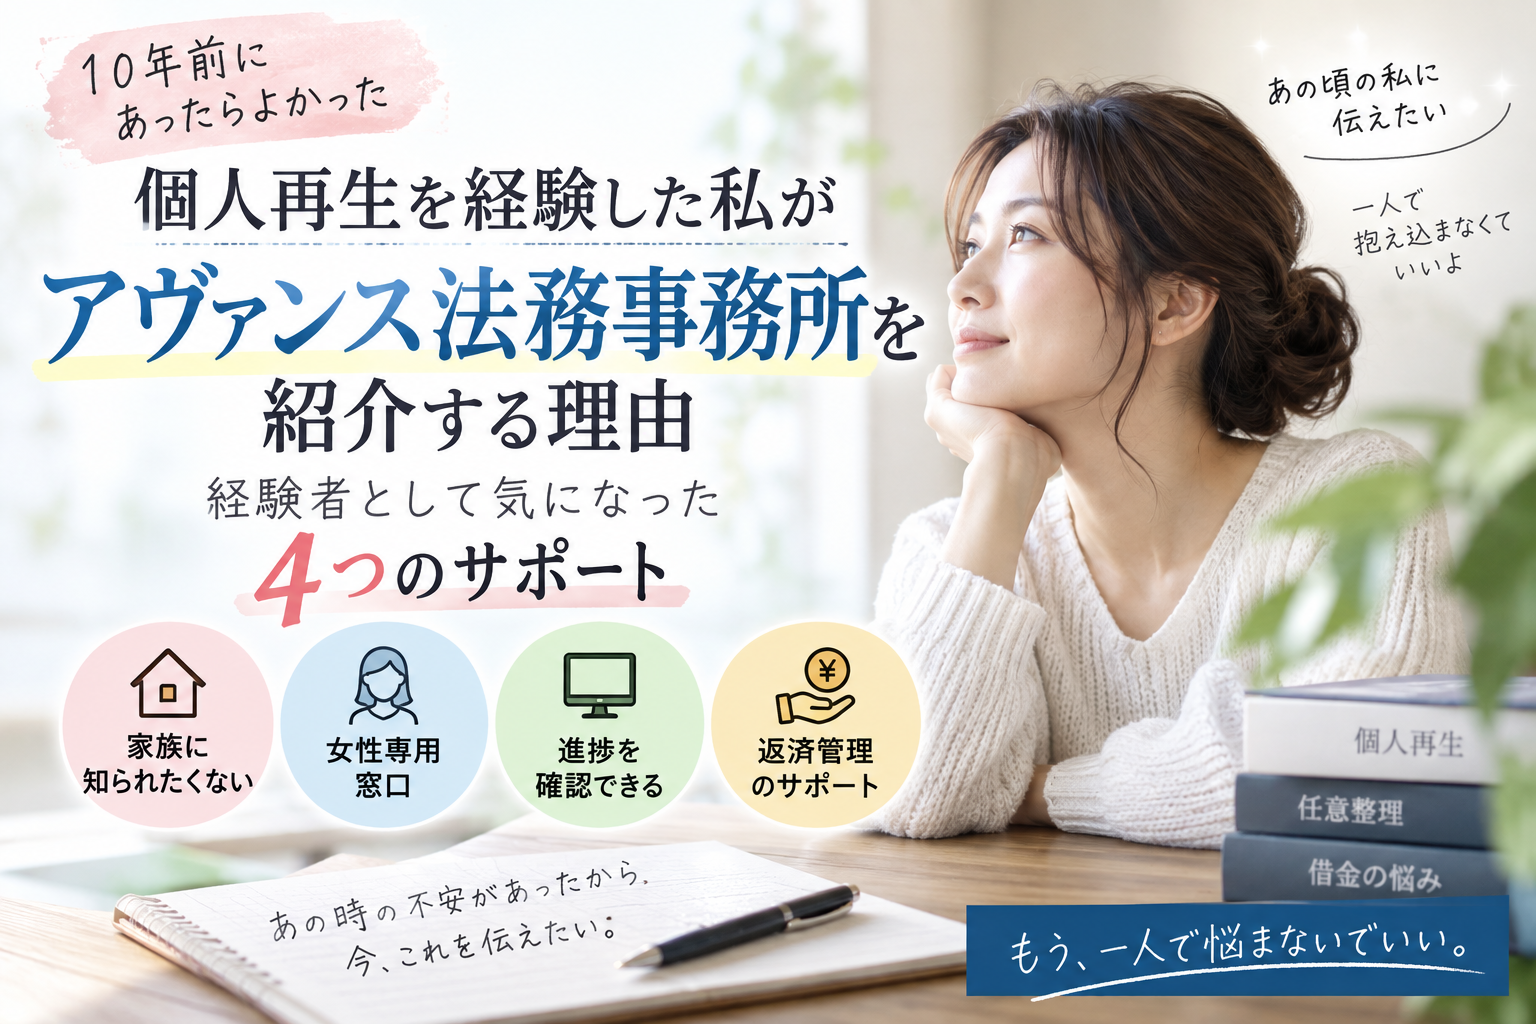
相談内容・費用・対応条件などの最新情報は、公式サイトでご確認ください。
まとめ|任意整理の流れを知るだけでも怖さは変わる
任意整理の一般的な流れをまとめると、
- 専門家へ相談する
- 納得したら依頼する
- 債権者へ受任通知が送られる
- 借金額を確認して返済条件を交渉する
- 条件について合意する
- 合意した内容に沿って返済する
という流れです。
任意整理は、相談した瞬間にすべてが決まってしまう手続きではありません。
また、必ず利息がカットされる、必ず3〜5年で返済できるというものでもありません。債権者との交渉によって条件は異なります。
私は任意整理を経験していません。
でも、任意整理という選択肢をほとんど知らないまま、借金を550万円まで増やした経験があります。
今だから思います。
知らなかったことより、分からないまま一人で抱え続けたことの方が怖かった。
自分の場合はどうなるのか。
まずそれを知るところから始めてもよかったのだと思います。
合わせて読みたい記事


借金550万円の体験記事を最初からまとめて見る