
※この記事は、借金550万円を経験した私が、
「まだ返せているから大丈夫」と思い込み、
判断を先延ばしにしてしまった当時を振り返った記録です。
アドバイス記事ではありません。
あの時の自分が、何を見落としていたのかを整理しています。
延滞していない=安全、ではなかった
当時の私は、こう思っていました。
- 返済は遅れていない
- 毎月ちゃんと払っている
- 電話も来ていない
だから、まだ大丈夫だと。
でも実際は、
すでに壊れ始めている状態でした。
① 返しているのに、元金がほとんど減らない
毎月きちんと払っているのに、
残高はほとんど減らない。
その理由は単純でした。
支払いの大半が、利息だったからです。
当時の私は、
「払っている」という事実だけで安心していました。
でも本当は、
借金の構造そのものが変わっていなかった。
② 貯金が確実に減り続けていた
生活は回っていました。
でもそれは、
貯金を削っていただけでした。
目に見える残高が減っていくのに、
「今月は乗り切れた」と安心していた。
あの安心感は、
先延ばしの安心でした。
③ 支払いのために、支払いをしていた
カードの限度額が埋まる。
別のカードでキャッシングする。
そのお金で、また別の支払いをする。
冷静に見れば異常です。
でも当時は、
「今月も何とかなった」と思っていました。
実際には、
問題を先送りしていただけでした。
④ 常に「今月」だけを基準に考えていた
3年後、5年後のことは考えていませんでした。
とにかく、
今月
来月
そこだけを見ていました。
長期的に見れば苦しくなると分かっていても、
考える余裕がありませんでした。
⑤ 相談する余裕がなくなっていた
一番の危険サインはこれでした。
「相談する時間も気力もない」
- 調べる気力がない
- 誰かに話すのが怖い
- 決断が怖い
それでも毎月の支払いだけは続ける。
本当は、
この時点で限界だったのだと思います。
「まだ返せている人」ほど、選択肢が見えにくい
延滞していない人は、
自分を“まだ大丈夫側”に置いてしまいます。
私もそうでした。
でも実際は、
返せていることと、
健全であることは、
別の問題でした。
私は、この段階で立ち止まれなかった
この5つのサインが揃っていたのに、
私は動きませんでした。
理由は単純です。
「まだ返せているから」
その判断の積み重ねが、
借金550万円でした。
同じ状態にいる人へ
もし今、
- 延滞はしていない
- でも生活は苦しい
- 返しているのに元金が減らない
- 貯金が減り続けている
- 返済のために別の借入をしている
そんな状態なら、少なくとも「問題なく返済できている状態」とは言い切れないと思います。
私は「まだ払えている」という一点だけを見て、ほかの危険サインを全部見落としていました。
そして、その判断を繰り返した結果、借金は約550万円まで増えました。
債務整理が必要かどうかは、借金額だけで決まるものではありません。
だからこそ、今の返済状況を一度客観的に整理してみることは意味があると思います。
私自身、相談する前は「相談したら何かを決めなければいけない」と思っていました。
でも実際に私が経験した相談は、まず今の借金や収入、生活状況を整理するところからでした。
▶ 今の借金について相談できる窓口


※こちらは私が実際に依頼した事務所ではありません。
私自身は借金約550万円から個人再生を経験しています。
では、なぜこの事務所を紹介しているのか。
私の経験と照らして理由をまとめました。
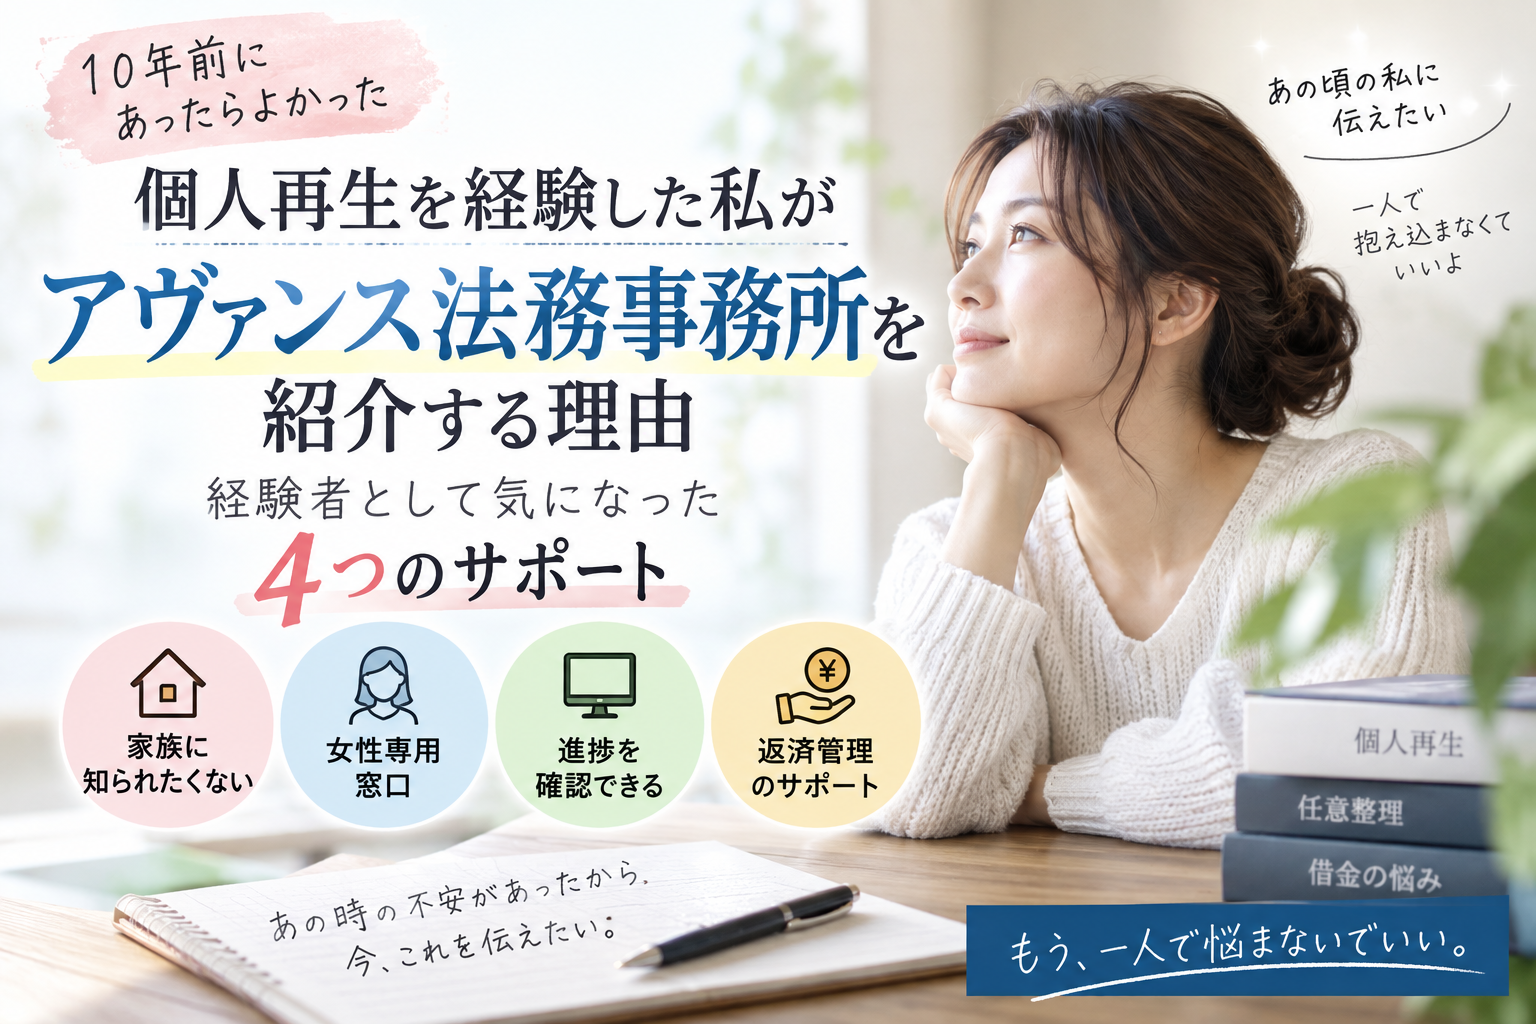
相談内容・費用・対応条件などの最新情報は、公式サイトでご確認ください。
まとめ|「払えているか」だけでは分からなかった
当時の私は、延滞していないことを「まだ大丈夫」の根拠にしていました。
でも実際には、
- 返しても元金がほとんど減らない
- 貯金が減り続ける
- 返済のために借りる
- 今月を乗り切ることしか考えられない
- 相談する気力さえなくなる
これだけのサインが出ていました。
今の私があの頃を振り返って思うのは、
「返済できているか」ではなく、「返済を続けても生活が成り立っているか」を見るべきだった
ということです。
私はそのことに気づくまでに、借金を550万円まで増やしてしまいました。
次に読んでほしい記事
なぜ私は、これだけ危険なサインが出ていたのに相談できなかったのか。
任意整理という方法をほとんど知らなかった当時のことを、こちらで詳しく書いています。

借金550万円の体験記事を最初からまとめて見る